据《独立报》2026年10月13日报道,室内匹克球特许经营巨头匹克乐(The Picklr)于10月10日(周五)晚间向美国德克萨斯州北区破产法院提交第11章破产重组申请。过度扩张和昂贵的租赁担保使这家曾被誉为“美国增长最快运动”代表的公司陷入债务泥潭。创始人兼首席执行官豪尔赫·巴拉甘(Jorge Barragan)公开承认战略失误,强调所有俱乐部和加盟店将继续运营,重组旨在“与房东谈判,为加盟商创造长期盈利空间”。
明星座驾破产根源:激进扩张与租赁担保双杀
匹克乐自2021年成立以来,凭借匹克球运动在新冠疫情后爆发式增长迅速扩张。2023年启动特许经营后,公司在短短两年内开设了超过70家国内场馆,并进军澳大利亚、加拿大和日本。然而,快速扩张背后暗藏风险。巴拉甘向《体育商业杂志》坦言:“我们签了太多公司担保,这些担保最终落到了控股公司头上——这责任在我们。我承担全部责任。”据披露,匹克乐为约40家加盟店充当租赁支付担保人,当加盟商现金流吃紧时,控股公司被迫垫付租金,导致债务滚雪球。
明星穿搭财务数据揭示亏损深度

根据公司特许经营披露文件及破产申请材料,匹克乐2025年净亏损440万美元,营收仅1030万美元,净资产为负。截至2026年3月底,总负债约1900万美元。2026年8月31日的资产负债表更显示资产仅91.5万美元,负债239万美元,银行账户余额仅7万美元。具体债务构成如下表:
明星发型| 债务类型 | 金额(美元) | 备注 |
|---|
| --------- | ------------ | ------ |
|---|
| 信贷额度 | 1,500,000 | 循环贷款 |
|---|
| 银行贷款 | 845,000 | 短期借款 |
|---|
| 或有担保索赔 | 783,000 | 7项未决担保 |
|---|
| 其他负债 | 约162,000 | 应付账款等 |
|---|
| 合计 | 约3,290,000 | 不含租约担保 |
|---|
(数据来源:匹克乐破产申请附件及国际匹克球与板式网球设施协会IAPPF)
明星妆容投资者紧急输血:450万美元救火
破产重组能否成功,关键看外部资金输血。由匹克乐加盟商兼投资人汤姆·尼尔(Tom Neale)牵头的投资团体已承诺提供450万至480万美元的临时融资,有待法院批准。尼尔向《体育商业杂志》表示:“我们相信品牌,相信商业模式。重组让我们能与房东和加盟商进行有意义的对话,创造双赢结果。”国际匹克球与板式网球设施协会首席执行官大卫·约翰逊(David Johnson)对此举表示肯定:“内部投资者用真金白银支持,这对加盟商和会员是强心针。”
行业泡沫警示:当热潮撞上高房租
匹克乐破产并非孤立事件。据《体育商业杂志》报道,室内匹克球行业正面临高额租金、过度乐观预测与快速扩张的“三重门”。匹克球近年被美国体育与健身产业协会连续五年评为全美增长最快运动,但室内场馆的建造成本和长期租约压力远超预期。巴拉甘在重组前已进行裁员,称这些是“为重组做准备的临时措施”。IAPPF的一份声明指出,虽然匹克球基本需求依然强劲,但本案“凸显了场馆经济纪律的必要性”。
下一步:18个月重组窗口
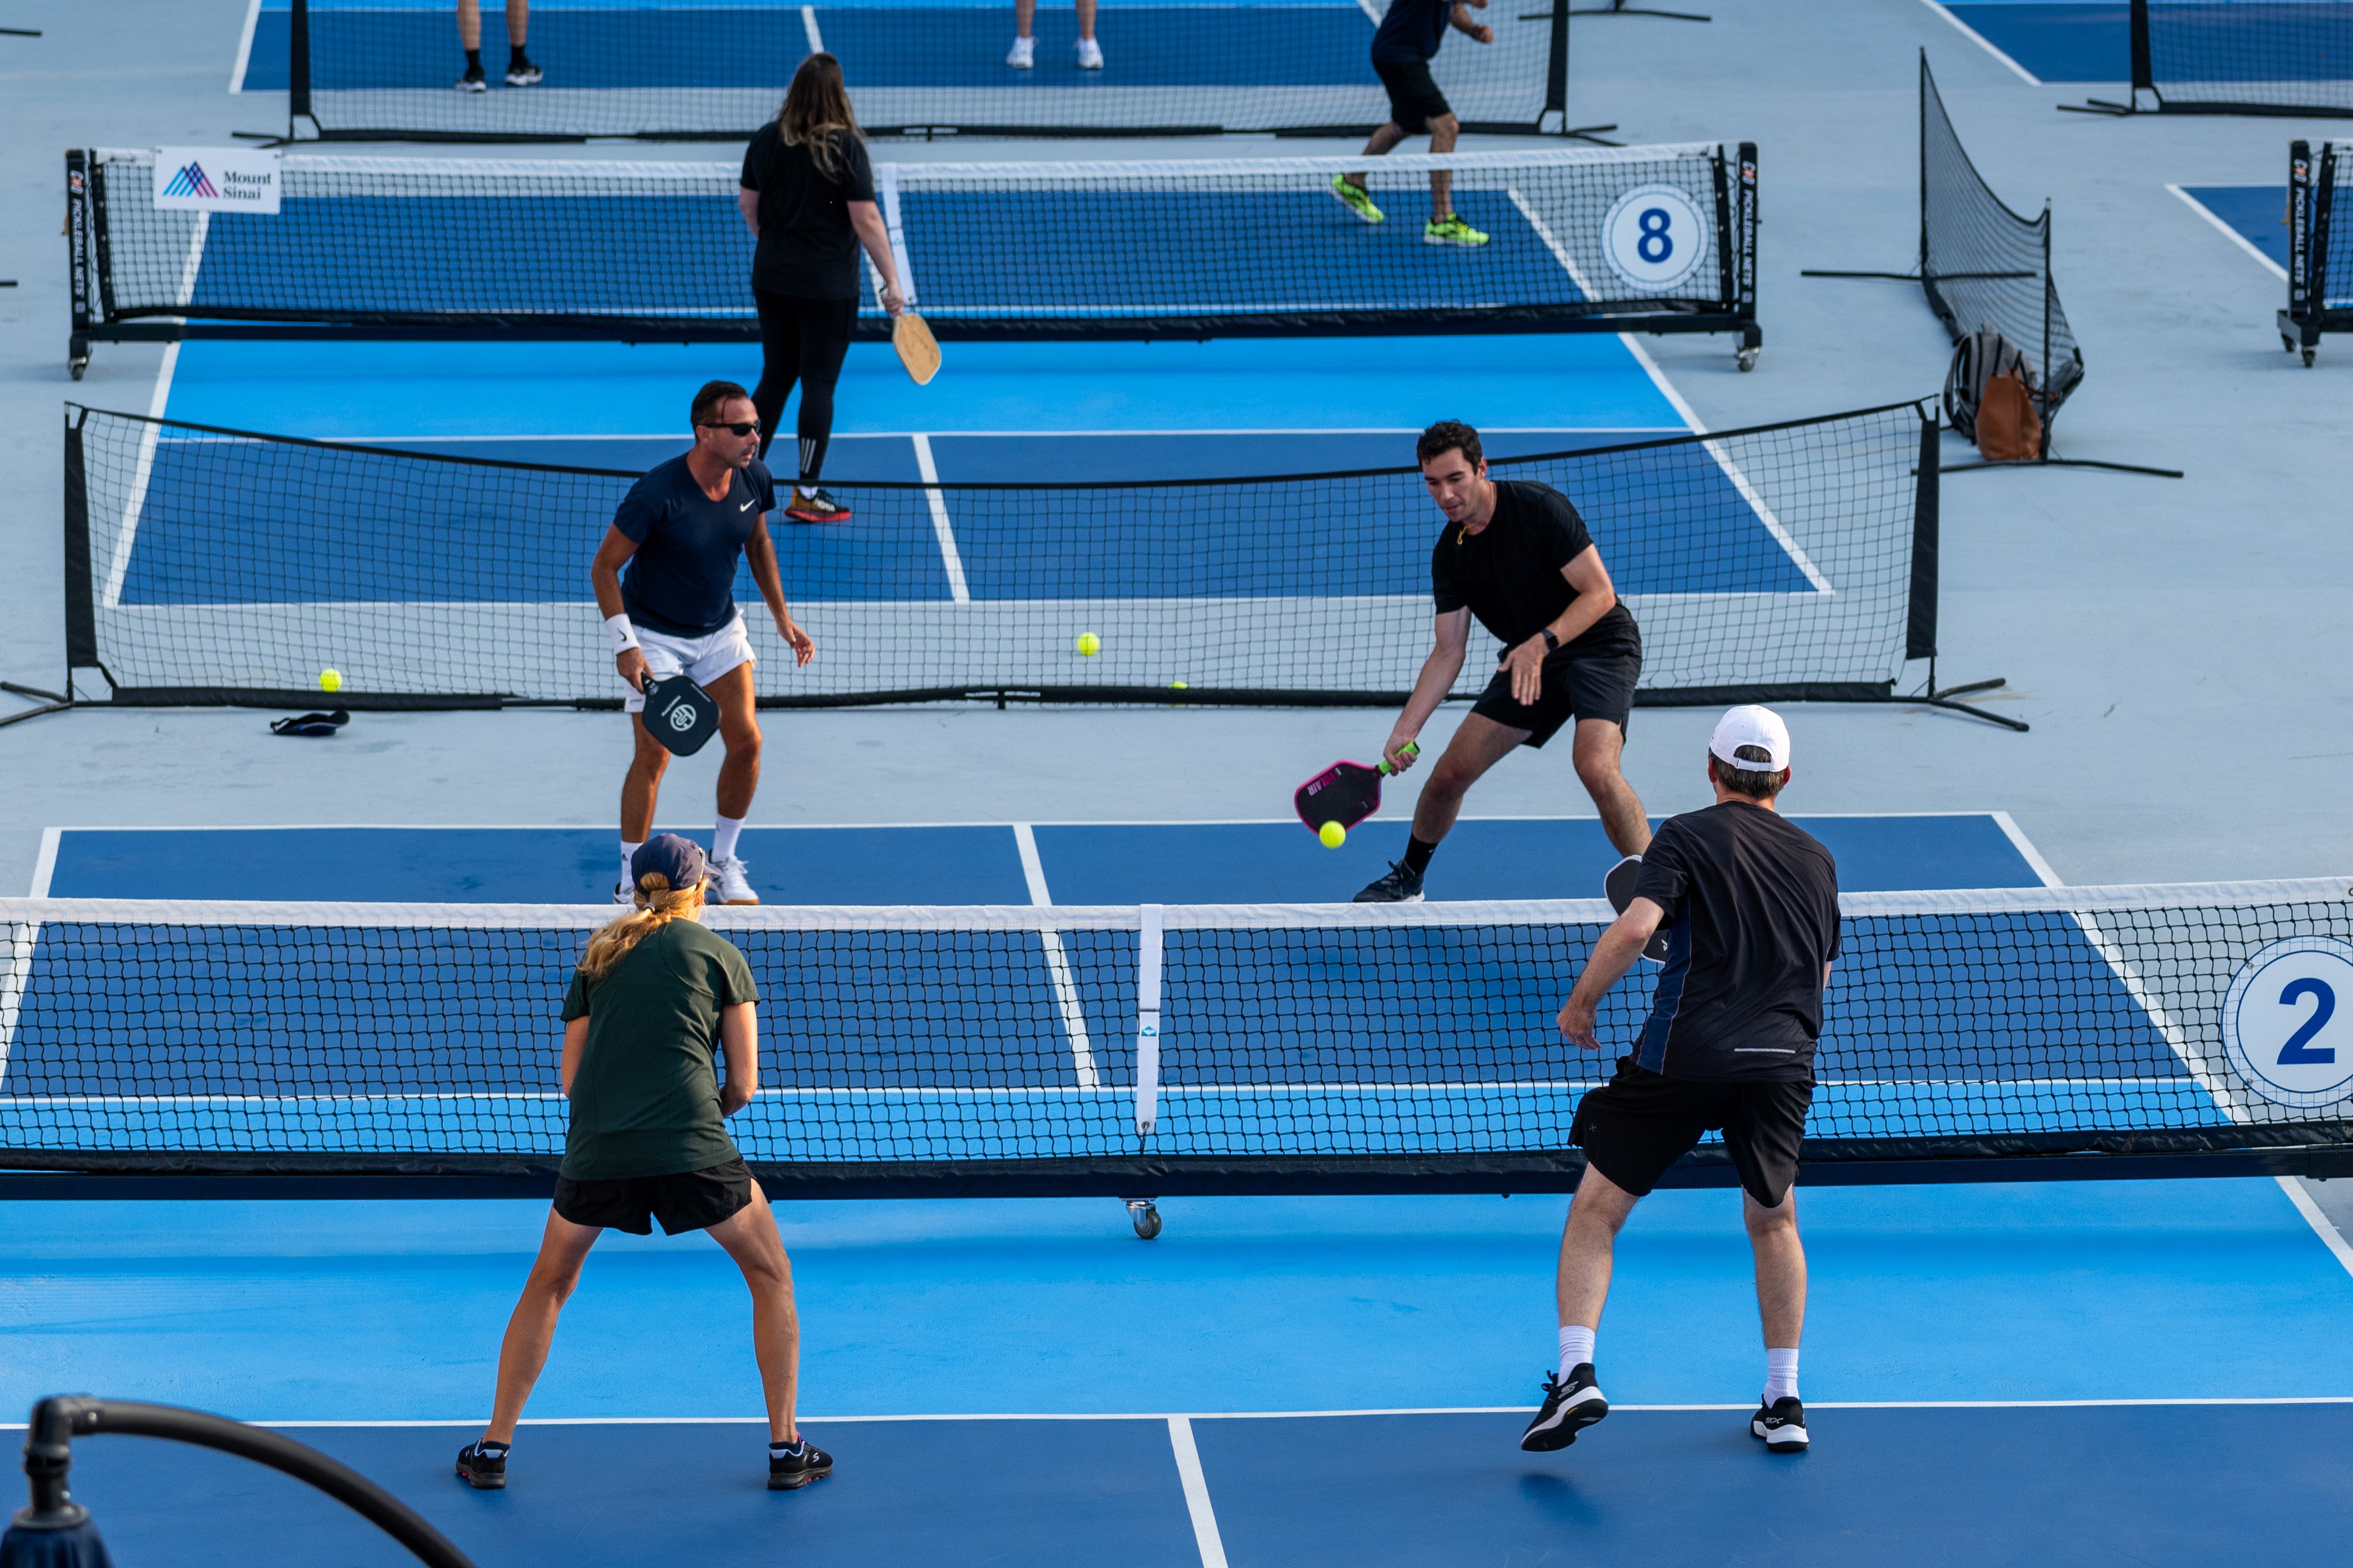
破产重组计划预计将持续18至24个月。巴拉甘表示:“我们的目标是在未来18个月到两年内,确保加盟商处于最有利位置,拥有长期稳定的运行轨道。”法院已批准临时融资的使用,允许匹克乐在重组期间正常支付员工工资和供应商款项。所有70多家门店及国际站点均保持运营,会员权益不受影响。
FAQ
Q1: 匹克乐破产后,会员还能正常打球吗?
A1: 可以。匹克乐在公告中明确表示“俱乐部仍在营业,会员照常打球,加盟商照常运营”。破产重组仅针对控股公司的债务结构,不涉及门店日常运营。会员已购买的会籍、课程和赛事权益均不受影响。
Q2: 第11章破产意味着匹克乐要彻底倒闭吗?
A2: 并非如此。第11章破产又称“重组型破产”,允许企业在法院监督下与债权人协商债务减免或延期,同时继续经营。匹克乐已获得450万美元的投资者承诺资金,计划利用重组窗口重新谈判门店租约、优化成本结构,预计18-24个月内退出破产保护。
匹克乐的破产案为快速增长的体育特许经营行业敲响警钟:即便拥有火爆的消费需求,缺乏财务纪律的扩张仍可能让企业“翻车”。在未来两年内,匹克乐能否通过重组转危为安,将决定其是否成为行业泡沫的牺牲品还是涅槃重生的案例。